Domain epulis.de kaufen?
Wir ziehen mit dem Projekt
epulis.de um.
Sind Sie am Kauf der Domain
epulis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain epulis.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
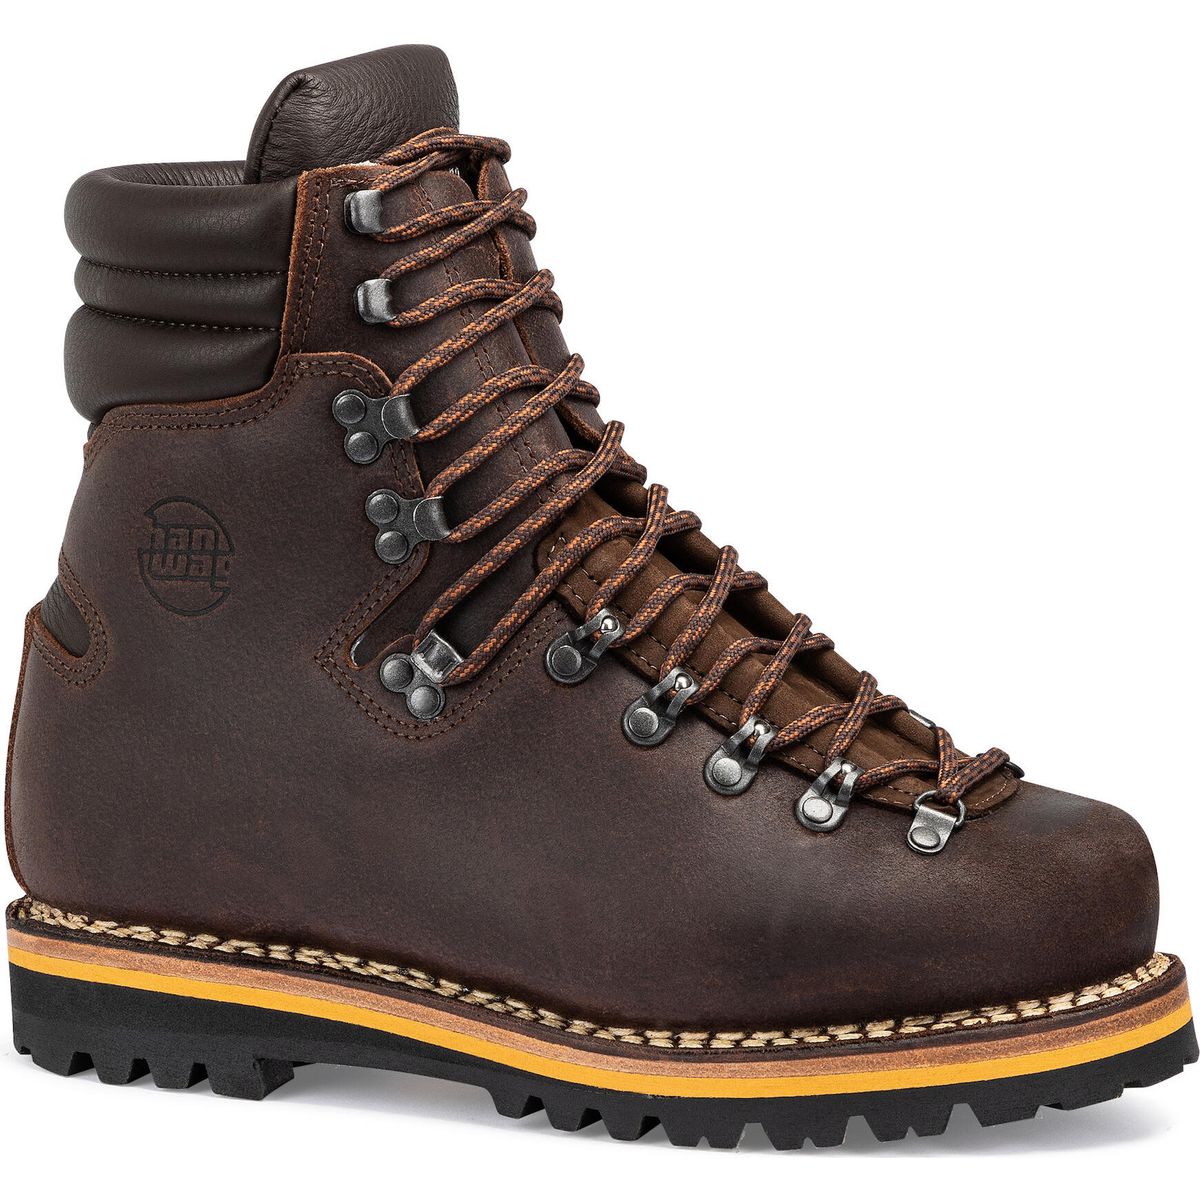
Hanwag Sepp 100 natur (10) 10 H1103-10-10Der Sepp 100 von Hanwag ist ein außergewöhnlicher Bergstiefel, der für den urbanen Alltag und anspruchsvolle Arbeitssituationen gleichermaßen konzipiert wurde. Dieser unisex Stiefel zeichnet sich durch seine trigenähte Konstruktion aus, die ihm nicht nur eine robuste Optik verleiht, sondern auch Langlebigkeit garantiert. Gefertigt aus 3 mm dickem, vegetabil gegerbtem Juchtenleder, bietet der Sepp 100 eine hervorragende Strapazierfähigkeit. Kleinere Beschädigungen am Leder können mühelos mit Wachs oder Fett behoben werden, was die Pflege erleichtert. Ein weiteres bemerkenswertes Merkmal ist die Möglichkeit der Wiederbesohlung, die sicherstellt, dass der Stiefel über viele Jahre hinweg genutzt werden kann. Der Sepp 100 ist vollständig in Europa gefertigt und gehört zur Schuhkategorie C, was ihn ideal für anspruchsvolle Einsätze macht. Mit einem Gewicht von 2500 g pro Paar in Größe 8 bietet er eine solide Basis für jede Herausforderung. Produktdetails Optimal für: Alltag Schuhkategorie: C Gewicht: 2500 g Gewogen: ein Paar Größe 8 Lederstärke Obermaterial: 3 mm ABCD Kategorisierung: C Features: Wiederbesohlung möglich Einziger trigenähter Bergstiefel von Hanwag 3 mm dickes vegetabil gegerbtes `Juchten´–Leder Wiederbesohlbar 100% Made in Europe Materialien: Futter: Leder Aussensohle: Vibram Breithorn608,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderungen 10Herausforderungen 10 , Die Reihe Herausforderungen gestaltet Religionsunterricht neu. Und Religionsunterricht stellt Schülerinnen und Schüler vor diese Herausforderung: Die Rede von Gott und Jesus kennenzulernen und sich damit selbstbestimmt, in der Gruppe und unter fachkundiger Leitung auseinanderzusetzen. Ein echtes Realschulbuch, ernsthaft, deutlich und offen, dabei konsequent am neuen LehrplanPLUS für Bayern orientiert, zielgruppengerecht und praxiserprobt. Die Schulbuchreihe Herausforderungen ist auch für Wirtschaftsschulen zugelassen! , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20220831, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid, Seitenzahl/Blattzahl: 108, Keyword: Lehrbuch; Schulbuch; Bayern; Religionsunterricht; Christentum, Fachschema: Religionsunterricht / Schulbuch~Religionsunterricht, Bildungsmedien Fächer: Religion, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Bildungszweck: für die Sekundarstufe I~Für die Realschule, Altersempfehlung / Lesealter: 23, Genaues Alter: RES, Warengruppe: HC/Schulbücher, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius, Länge: 258, Breite: 193, Höhe: 8, Gewicht: 346, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Schulform: Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **


Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
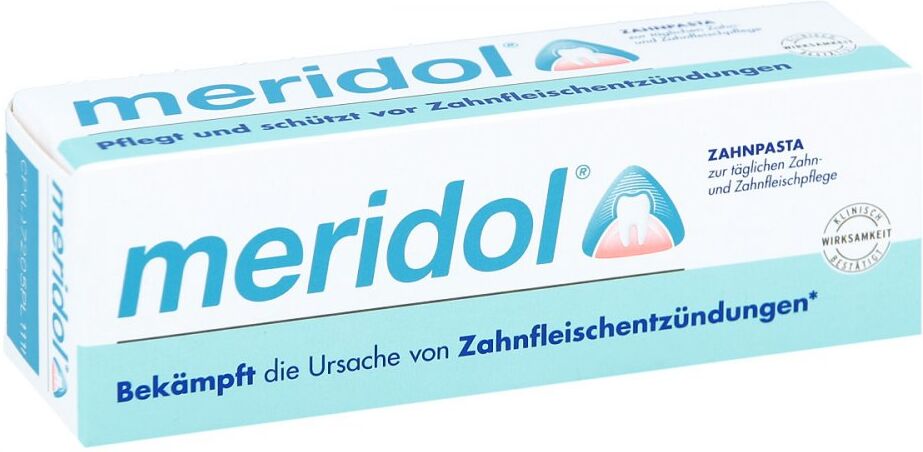
Meridol Zahnfleischschutz Zahnpasta gegen ZahnfleischentzündungAnwendungsgebiet von Meridol Zahnfleischschutz Zahnpasta gegen ZahnfleischentzündungMeridol Zahnfleischschutz Zahnpasta gegen Zahnfleischentzündung bekämpft die Ursache von Zahnfleischbluten und - entzündungen. Schützen Sie Ihre Zähne und Ihr Zahnfleisch mit der meridol Zahnfleischschutz Zahnpasta. Diese Zahnfleischschutz Zahnpasta wurde von Experten entwickelt, um die Ursache* von Zahnfleischbluten und -entzündungen zu bekämpfen, und zwar schnell**. Die Zahnpasta schützt auch vor einem Wiederauftreten der Entzündung* und hat eine wirksame 2-fach Wirkformel, die sanft ist und eine schnelle antibakterielle Wirkung* und lang anhaltenden Schutz bietet. Die 2-fach Wirkformel dieser Zahnfleischschutz Zahnpasta besteht aus Zink und Aminfluorid, zwei wichtigen Inhaltsstoffen, die zusammen eine wirksame antibakterielle Wirkung* entfalten. Sie wirken schnell** gegen Plaquebakterien, die Hauptursache für Zahnfleischprobleme, und unterstützen die natürliche Abwehr des Zahnfleisches, um es vor dem erneuten Wachstum von Plaquebakterien zu schützen. Meridol Zahnfleischschutz Zahnpasta gegen Zahnfleischentzündung hilft nicht nur, die Zähne sauber und das Zahnfleisch gesund zu halten, sie verursacht auch keine Verfärbungen und unterstützt den Schutz vor: Zahnfleischentzündungen Zahnfleischbluten Zahnfleischrückgang Parodontitis Plaquebildung Karies BEKÄMPFT DIE URSACHE VON ZAHNFLEISCHBLUTEN*: Die meridol Zahnfleischschutz Zahnpasta wurde von Experten entwickelt, um die Ursache* von Zahnfleischbluten und -entzündungen zu bekämpfen, und zwar schnell** HILFT VOR WIEDERHOLTEM AUFTRETEN ZU SCHÜTZEN: Die Zahnpasta schützt auch vor wiederholtem Auftreten.* ANTIBAKTERIELLER EFFEKT*: Die Zahnfleischschutz Zahnpasta hat eine wirksame 2-fach Wirkformel, die sanft ist und eine schnelle antibakterielle Wirkung* und lang anhaltenden Schutz bietet. 2-FACH WIRKFORMEL: Die 2-fach Wirkform1,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
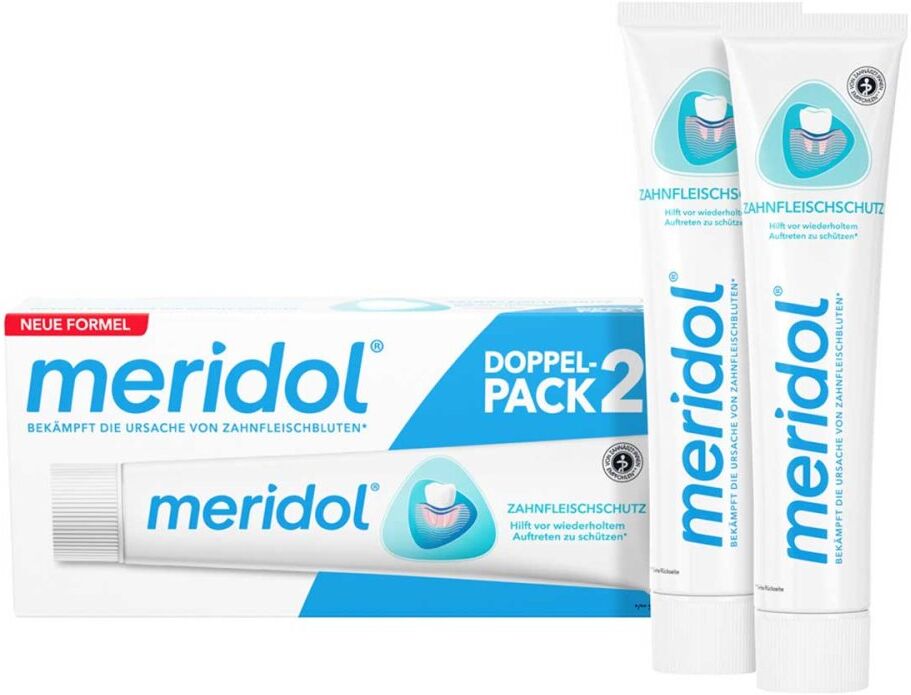
Meridol Zahnpasta Doppelpack gegen ZahnfleischentzündungAnwendungsgebiet von Meridol Zahnpasta Doppelpack gegen Zahnfleischentzündung Meridol Zahnpasta Doppelpack gegen Zahnfleischentzündung bekämpft die Ursache von Zahnfleischbluten und - entzündungen. Schützen Sie Ihre Zähne und Ihr Zahnfleisch mit der meridol Zahnfleischschutz Zahnpasta. Diese Zahnfleischschutz Zahnpasta wurde von Experten entwickelt, um die Ursache* von Zahnfleischbluten und -entzündungen zu bekämpfen, und zwar schnell**. Die Zahnpasta schützt auch vor einem Wiederauftreten der Entzündung* und hat eine wirksame 2-fach Wirkformel, die sanft ist und eine schnelle antibakterielle Wirkung* und lang anhaltenden Schutz bietet. Die 2-fach Wirkformel dieser Zahnfleischschutz Zahnpasta besteht aus Zink und Aminfluorid, zwei wichtigen Inhaltsstoffen, die zusammen eine wirksame antibakterielle Wirkung* entfalten. Sie wirken schnell** gegen Plaquebakterien, die Hauptursache für Zahnfleischprobleme, und unterstützen die natürliche Abwehr des Zahnfleisches, um es vor dem erneuten Wachstum von Plaquebakterien zu schützen. Meridol Zahnpasta Doppelpack gegen Zahnfleischentzündung hilft nicht nur, die Zähne sauber und das Zahnfleisch gesund zu halten, sie verursacht auch keine Verfärbungen und unterstützt den Schutz vor: Zahnfleischentzündungen Zahnfleischbluten Zahnfleischrückgang Parodontitis Plaquebildung Karies BEKÄMPFT DIE URSACHE VON ZAHNFLEISCHBLUTEN*: Die meridol Zahnfleischschutz Zahnpasta wurde von Experten entwickelt, um die Ursache* von Zahnfleischbluten und -entzündungen zu bekämpfen, und zwar schnell** HILFT VOR WIEDERHOLTEM AUFTRETEN ZU SCHÜTZEN: Die Zahnpasta schützt auch vor wiederholtem Auftreten.* ANTIBAKTERIELLER EFFEKT*: Die Zahnfleischschutz Zahnpasta hat eine wirksame 2-fach Wirkformel, die sanft ist und eine schnelle antibakterielle Wirkung* und lang anhaltenden Schutz bietet. 2-FACH WIRKFORME9,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Hanwag Sepp 100 natur (10) 10 H1103-10-10Der Sepp 100 von Hanwag ist ein außergewöhnlicher Bergstiefel, der für den urbanen Alltag und anspruchsvolle Arbeitssituationen gleichermaßen konzipiert wurde. Dieser unisex Stiefel zeichnet sich durch seine trigenähte Konstruktion aus, die ihm nicht nur eine robuste Optik verleiht, sondern auch Langlebigkeit garantiert. Gefertigt aus 3 mm dickem, vegetabil gegerbtem Juchtenleder, bietet der Sepp 100 eine hervorragende Strapazierfähigkeit. Kleinere Beschädigungen am Leder können mühelos mit Wachs oder Fett behoben werden, was die Pflege erleichtert. Ein weiteres bemerkenswertes Merkmal ist die Möglichkeit der Wiederbesohlung, die sicherstellt, dass der Stiefel über viele Jahre hinweg genutzt werden kann. Der Sepp 100 ist vollständig in Europa gefertigt und gehört zur Schuhkategorie C, was ihn ideal für anspruchsvolle Einsätze macht. Mit einem Gewicht von 2500 g pro Paar in Größe 8 bietet er eine solide Basis für jede Herausforderung. Produktdetails Optimal für: Alltag Schuhkategorie: C Gewicht: 2500 g Gewogen: ein Paar Größe 8 Lederstärke Obermaterial: 3 mm ABCD Kategorisierung: C Features: Wiederbesohlung möglich Einziger trigenähter Bergstiefel von Hanwag 3 mm dickes vegetabil gegerbtes `Juchten´–Leder Wiederbesohlbar 100% Made in Europe Materialien: Futter: Leder Aussensohle: Vibram Breithorn608,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderungen 10Herausforderungen 10 , Die Reihe Herausforderungen gestaltet Religionsunterricht neu. Und Religionsunterricht stellt Schülerinnen und Schüler vor diese Herausforderung: Die Rede von Gott und Jesus kennenzulernen und sich damit selbstbestimmt, in der Gruppe und unter fachkundiger Leitung auseinanderzusetzen. Ein echtes Realschulbuch, ernsthaft, deutlich und offen, dabei konsequent am neuen LehrplanPLUS für Bayern orientiert, zielgruppengerecht und praxiserprobt. Die Schulbuchreihe Herausforderungen ist auch für Wirtschaftsschulen zugelassen! , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20220831, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid, Seitenzahl/Blattzahl: 108, Keyword: Lehrbuch; Schulbuch; Bayern; Religionsunterricht; Christentum, Fachschema: Religionsunterricht / Schulbuch~Religionsunterricht, Bildungsmedien Fächer: Religion, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Bildungszweck: für die Sekundarstufe I~Für die Realschule, Altersempfehlung / Lesealter: 23, Genaues Alter: RES, Warengruppe: HC/Schulbücher, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius, Länge: 258, Breite: 193, Höhe: 8, Gewicht: 346, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Schulform: Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsch kompetent 10. Schulbuch Klasse 10. G9-AusgabeDeutsch kompetent 10. Schulbuch Klasse 10. G9-Ausgabe , Deutsch kompetent rückt Sprache, Rechtschreibung und Grammatik in den Fokus setzt auf motivierende, schülergerechte Texte und Themen bietet ein klares zielgleiches Differenzierungskonzept vertieft Kompetenzen mit viel Platz zum Üben und Wiederholen , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 20230719, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: deutsch.kompetent. Allgemeine Ausgabe Gymnasium ab 2019##, Seitenzahl/Blattzahl: 352, Keyword: Deutsch; Gymnasium; Schulbücher, Fachschema: Deutsch / Schulbuch, Bildungsmedien Fächer: Deutsch/ Kommunikation, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Erstspracherwerb, Thema: Verstehen, Schulform: ABI GYM ORS, Bundesländer: BB BE HB HE HH MV NI NW RP SH SL, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Ernst, Verlag GmbH, Länge: 266, Breite: 197, Höhe: 18, Gewicht: 890, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Bundesländer: Brandenburg, Berlin, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meridol Zahnfleischschutz Zahnpasta gegen ZahnfleischentzündungAnwendungsgebiet von Meridol Zahnfleischschutz Zahnpasta gegen Zahnfleischentzündung Meridol Zahnfleischschutz Zahnpasta gegen Zahnfleischentzündung bekämpft die Ursache von Zahnfleischbluten und - entzündungen. Schützen Sie Ihre Zähne und Ihr Zahnfleisch mit der meridol Zahnfleischschutz Zahnpasta. Diese Zahnfleischschutz Zahnpasta wurde von Experten entwickelt, um die Ursache* von Zahnfleischbluten und -entzündungen zu bekämpfen, und zwar schnell**. Die Zahnpasta schützt auch vor einem Wiederauftreten der Entzündung* und hat eine wirksame 2-fach Wirkformel, die sanft ist und eine schnelle antibakterielle Wirkung* und lang anhaltenden Schutz bietet. Die 2-fach Wirkformel dieser Zahnfleischschutz Zahnpasta besteht aus Zink und Aminfluorid, zwei wichtigen Inhaltsstoffen, die zusammen eine wirksame antibakterielle Wirkung* entfalten. Sie wirken schnell** gegen Plaquebakterien, die Hauptursache für Zahnfleischprobleme, und unterstützen die natürliche Abwehr des Zahnfleisches, um es vor dem erneuten Wachstum von Plaquebakterien zu schützen. Meridol Zahnfleischschutz Zahnpasta gegen Zahnfleischentzündung hilft nicht nur, die Zähne sauber und das Zahnfleisch gesund zu halten, sie verursacht auch keine Verfärbungen und unterstützt den Schutz vor: Zahnfleischentzündungen Zahnfleischbluten Zahnfleischrückgang Parodontitis Plaquebildung Karies BEKÄMPFT DIE URSACHE VON ZAHNFLEISCHBLUTEN*: Die meridol Zahnfleischschutz Zahnpasta wurde von Experten entwickelt, um die Ursache* von Zahnfleischbluten und -entzündungen zu bekämpfen, und zwar schnell** HILFT VOR WIEDERHOLTEM AUFTRETEN ZU SCHÜTZEN: Die Zahnpasta schützt auch vor wiederholtem Auftreten.* ANTIBAKTERIELLER EFFEKT*: Die Zahnfleischschutz Zahnpasta hat eine wirksame 2-fach Wirkformel, die sanft ist und eine schnelle antibakterielle Wirkung* und lang anhaltenden Schutz bietet.5,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.